

Bis zum 1. September 2026 hat das BAFA 52.473 Anträge auf die neue E-Auto-Förderung bewilligt. 25.982 davon entfallen auf Leasing – das entspricht 49,5 Prozent. Käufe liegen mit 26.491 Fällen nur knapp davor. Die neue Statistik zeigt erstmals belastbar, dass Leasing für private Haushalte nahezu genauso wichtig ist wie der klassische Autokauf. Sie sagt aber noch nicht, ob die Förderung vollständig in günstigeren Leasing-Gesamtkosten ankommt.
Die neue E-Auto-Förderung ist erst seit dem 19. Mai beantragbar. Trotzdem hat das Programm bereits eine Größenordnung erreicht, die eine erste belastbare Einordnung erlaubt. Besonders auffällig ist nicht allein die Zahl von mehr als 52.000 Bewilligungen, sondern deren Aufteilung: Zwischen Kauf und Leasing liegen gerade einmal 509 Fälle.
Die BAFA-Bilanz: 49,5 Prozent Leasing
- 52.473 – bewilligte Förderanträge insgesamt
- 25.982 – bewilligte Leasingfälle
- 49,5 % – Leasinganteil an allen Bewilligungen
- 230 Mio. € – bis dahin ausgezahlte Fördermittel
| Art der Anschaffung | Bewilligungen | Anteil | Abstand |
|---|---|---|---|
| Kauf | 26.491 | 50,5 % | +509 Fälle |
| Leasing | 25.982 | 49,5 % | – |
| Gesamt | 52.473 | 100 % | – |
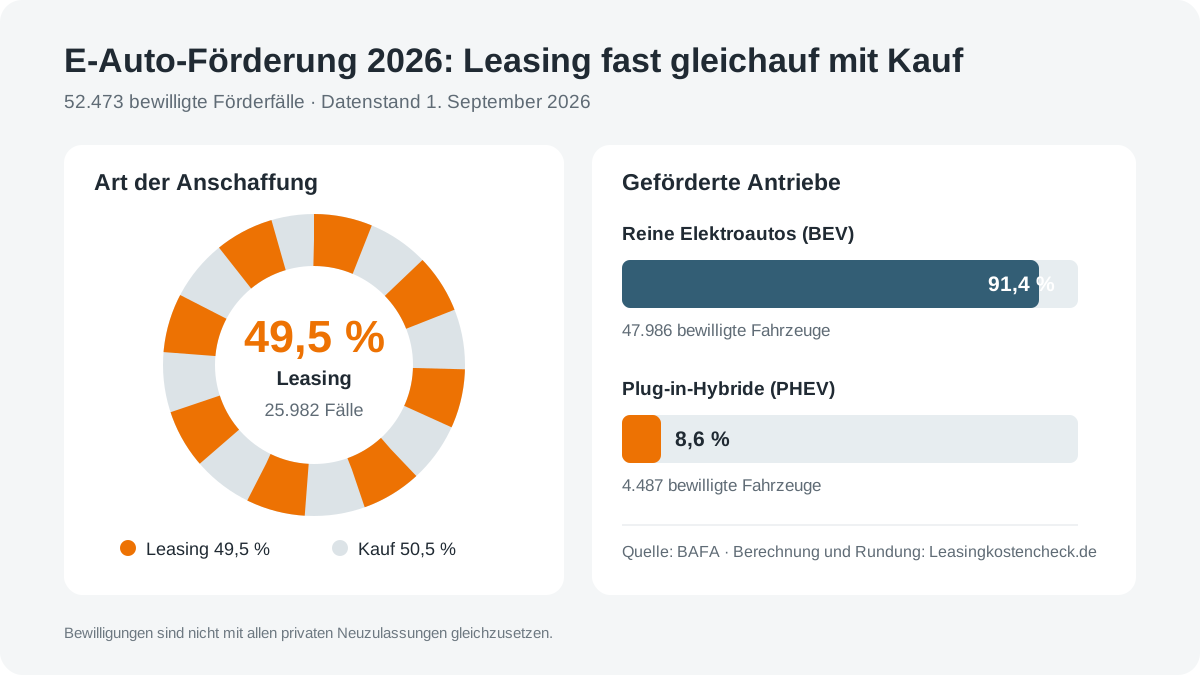
Auch die Antriebsverteilung ist eindeutig. Von den bewilligten Fahrzeugen waren 47.986 reine Batterieautos, also rund 91,4 Prozent. Auf Plug-in-Hybride entfielen 4.487 Fälle beziehungsweise 8,6 Prozent. Dass BEV den Fördertopf so deutlich dominieren, hängt auch mit den höheren Zuschüssen zusammen: Für reine Elektroautos sind je nach Einkommen und Kinderzahl 3.000 bis 6.000 Euro möglich, für förderfähige Plug-in-Hybride und Range-Extender 1.500 bis 4.500 Euro.
Was die Leasingquote wirklich aussagt – und was nicht
Die Quote ist eine amtliche Vollerhebung der bewilligten Förderfälle. Sie ist deshalb deutlich belastbarer als eine Umfrage zur Kaufabsicht. Für den Fördermarkt gilt: Leasing und Kauf sind praktisch gleichauf.
Trotzdem darf aus 49,5 Prozent nicht geschlossen werden, dass die Hälfte aller privat neu zugelassenen Elektroautos geleast wird. Die Grundgesamtheit umfasst nur bewilligte Förderanträge. Haushalte oberhalb der Einkommensgrenze, nicht beantragte Zuschüsse, abgelehnte Anträge und nicht förderfähige Fahrzeuge fehlen. Auch über den gesamten privaten Neuwagenmarkt sagt die Quote allein nichts aus.
Gerade diese saubere Abgrenzung macht den Wert der Zahl aus. Sie zeigt nicht den gesamten Markt, aber sie beantwortet eine bislang offene Frage sehr klar: Wer die Förderung nutzt, wählt Leasing nicht als Ausnahme, sondern fast genauso häufig wie den Kauf.
Wie die E-Auto-Förderung beim Leasing funktioniert
Die Förderung reduziert nicht automatisch die im Inserat genannte Monatsrate. Antragsberechtigt ist die volljährige Privatperson, auf die das Fahrzeug zugelassen wird. Der Antrag kann erst nach der Erstzulassung gestellt werden und muss spätestens zwölf Monate danach digital eingehen. Nach positiver Prüfung überweist das BAFA den Zuschuss auf das Konto der antragstellenden Person.
- Gefördert werden erstmals zugelassene Neuwagen der Fahrzeugklasse M1.
- Das zu versteuernde Haushaltsjahreseinkommen darf grundsätzlich 80.000 Euro nicht überschreiten; pro berücksichtigungsfähigem Kind steigt die Grenze um 5.000 Euro, höchstens auf 90.000 Euro.
- Das Fahrzeug muss mindestens 36 Monate auf die antragstellende Person zugelassen bleiben.
- Die Förderung kann pro Person nur einmal und pro Fahrzeug nur einmal gewährt werden.
- Eine vorzeitige Rückabwicklung des Leasingvertrags kann zur vollständigen Rückforderung zuzüglich Zinsen führen.
Alle Förderstufen, Einkommensgrenzen und Fahrzeugvoraussetzungen erklärt unser ausführlicher Ratgeber zur E-Auto-Förderung 2026.
Förderung ist nicht gleich niedrige Rate: So vergleichst du richtig
Eine niedrige Monatsrate kann attraktiv sein, aber sie bildet nicht die vollständige finanzielle Belastung ab. Bei geförderten Angeboten ist besonders wichtig, ob die Prämie als Sonderzahlung vorausgesetzt, bereits rechnerisch in die Rate eingepreist oder überhaupt nicht berücksichtigt wird.
| Kostenbaustein | Warum er wichtig ist | So einrechnen |
|---|---|---|
| Monatsraten | laufende Grundbelastung | Rate × Vertragsmonate |
| Sonderzahlung | senkt oft nur optisch die Monatsrate | vollständig hinzurechnen |
| Überführung/Bereitstellung | kann mehrere Monatsraten ausmachen | brutto addieren |
| Förderung | kommt nach Bewilligung auf das Konto des Antragstellers | nur bei sicherer Förderfähigkeit abziehen |
| Optionale Services | Wartung, Reifen oder Versicherung verändern den Vergleich | getrennt ausweisen |
Eine einfache Kontrollrechnung lautet:
Die Rechnung ersetzt nicht die Prüfung des Vertrags, entlarvt aber Angebote, bei denen die Förderung lediglich eine hohe Einmalzahlung kompensiert. Besonders vorsichtig sollte man sein, wenn der Anbieter mit „Rate nach Förderung“ wirbt, ohne den Auszahlungszeitpunkt, die Voraussetzungen und die ungeförderten Gesamtkosten sichtbar zu machen.
Was der hohe Leasinganteil am Markt verändern kann
Für Hersteller und Leasinggesellschaften ist die Förderstatistik ein starkes Signal. Förderfähige Privatkunden reagieren nicht nur auf Kaufpreise, sondern in großer Zahl auf planbare Monatsbudgets. Damit steigt der Wettbewerb um Angebote, deren Laufzeit und Kostenstruktur mit der 36-monatigen Mindesthaltedauer harmonieren.
Ob die Förderung tatsächlich beim Kunden ankommt, lässt sich aber nicht an der Zahl der Anträge ablesen. Drei Entwicklungen sind in den kommenden Monaten entscheidend:
- Effektive Gesamtkosten: Sinken die Gesamtkosten vergleichbarer BEV-Verträge oder steigt nur der beworbene Förderanteil?
- Sonderzahlungen: Nimmt der Anteil von Angeboten zu, die den Zuschuss als hohe Einmalzahlung voraussetzen?
- Angebotsbreite: Gibt es mehr förderfähige Privatangebote über Kleinwagen, Kompaktklasse und SUV hinweg?
Ein belastbarer Marktcheck muss deshalb Mediane vergleichbarer Vertragskorridore betrachten – nicht das jeweils billigste Einzelangebot. Einzelne Lockraten können durch geringe Laufleistung, lange Laufzeiten, hohe Bereitstellungskosten oder eingeschränkte Zielgruppen verzerrt sein.
Fazit: Leasing trägt die Förderung – aber nur Gesamtkosten sind aussagekräftig
25.982 bewilligte Leasingfälle sind der bislang klarste Beleg dafür, dass die neue E-Auto-Förderung im privaten Leasingmarkt angekommen ist. Mit 49,5 Prozent liegt Leasing nahezu gleichauf mit dem Kauf. Für Haushalte senkt der Zuschuss die Einstiegshürde, ohne dass sie das Restwertrisiko eines Elektroautos übernehmen müssen.
Die Förderquote allein beweist jedoch noch keine günstigen Verträge. Entscheidend bleiben Rate, Sonderzahlung, Überführung, Laufzeit, Kilometer und die sichere Erfüllung der Förderbedingungen. Wer diese Positionen gemeinsam rechnet, kann den Zuschuss als echten Kostenvorteil nutzen – statt sich von einer künstlich gedrückten Monatsrate täuschen zu lassen.
Vergleiche aktuelle Elektroauto-Angebote nach Rate, Laufzeit, Kilometern, Anzahlung und Gesamtkosten. Die Förderoption lässt sich im Filter gezielt auswählen.
E-Auto-Leasingangebote ansehenQuellen und Datenstand
- BAFA: Zwischenbilanz zur E-Auto-Förderung, veröffentlicht am 4. September 2026, Datenstand 1. September 2026.
- Bundesumweltministerium: Das Förderprogramm für Elektroautos, Förderstufen und Voraussetzungen.
- Förderrichtlinie vom 19. Mai 2026, insbesondere Mindesthaltedauer, Antragstellung und Auszahlung.