

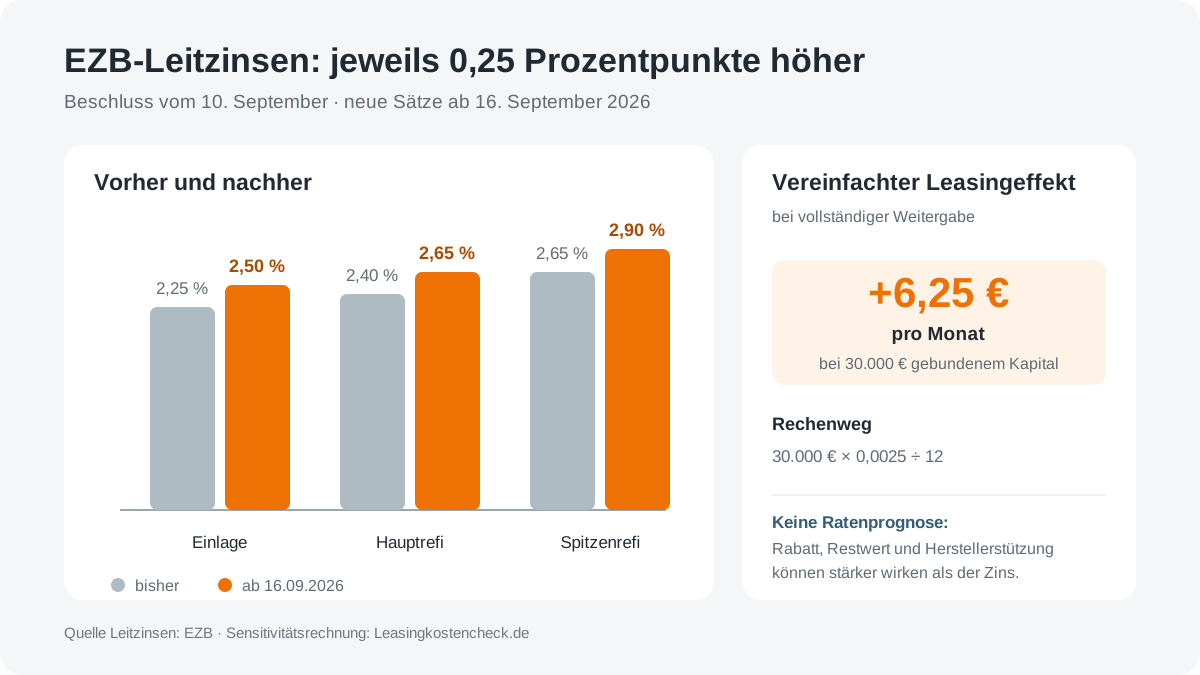
Die Europäische Zentralbank erhöht ihre drei Leitzinsen mit Wirkung zum 16. September 2026 um jeweils 0,25 Prozentpunkte. Das setzt Finanzierungskosten grundsätzlich unter Aufwärtsdruck. Eine Leasingrate steigt deshalb aber weder sofort noch automatisch um einen festen Prozentsatz. Bei einem vollständig weitergegebenen Zinsanstieg wären für ein durchschnittlich gebundenes Kapital von 30.000 Euro rechnerisch rund 6,25 Euro pro Monat zusätzlich zu erwarten. Rabatte, Restwerte und Vertriebsaktionen können diesen Effekt überdecken oder überkompensieren.
Nach einer Phase stabilerer Leitzinsen reagiert die EZB auf erneut erhöhten Inflationsdruck. Für Autokäufer klingt das zunächst eindeutig: Geld wird teurer, also muss auch Leasing teurer werden. In der Praxis ist die Wirkung weniger direkt. Leasinggesellschaften finanzieren Fahrzeuge zu unterschiedlichen Zeitpunkten, Hersteller stützen bestimmte Modelle und Restwertannahmen können sich parallel verändern.
Ab 16. September: Alle drei EZB-Leitzinsen steigen um 25 Basispunkte
Der EZB-Rat beschloss am 10. September eine Erhöhung um 0,25 Prozentpunkte. Ab 16. September beträgt der Einlagezins 2,50 Prozent, der Hauptrefinanzierungssatz 2,65 Prozent und der Spitzenrefinanzierungssatz 2,90 Prozent. Die EZB begründet den Schritt mit anhaltendem Inflationsdruck und erwartet für 2026 im Basisszenario eine durchschnittliche Inflation von 3,0 Prozent.
- +0,25 – Prozentpunkte bei allen drei Leitzinsen
- 2,50 % – Einlagezins ab 16. September
- 2,65 % – Hauptrefinanzierungssatz
- 3,0 % – EZB-Prognose Inflation 2026
| Leitzins | bisher | neu | Veränderung |
|---|---|---|---|
| Einlagefazilität | 2,25 % | 2,50 % | +0,25 Prozentpunkte |
| Hauptrefinanzierung | 2,40 % | 2,65 % | +0,25 Prozentpunkte |
| Spitzenrefinanzierung | 2,65 % | 2,90 % | +0,25 Prozentpunkte |
Wie der Zins in die Leasingrate gelangt
Eine Leasingrate besteht wirtschaftlich vor allem aus zwei großen Blöcken: dem kalkulierten Wertverlust während der Vertragszeit und den Kosten für das gebundene Kapital. Hinzu kommen Marge, Risiko, Verwaltung und gegebenenfalls Serviceleistungen. Der EZB-Leitzins ist dabei kein direkt im Vertrag eingesetzter Leasingzins. Er beeinflusst jedoch die Refinanzierungskosten von Banken und Leasinggesellschaften.
Für die Monatsrate sind typischerweise diese Faktoren entscheidend:
- Anschaffungswert und Nachlass: Je günstiger die Leasinggesellschaft das Fahrzeug einkauft, desto niedriger kann die Rate ausfallen.
- Kalkulierter Restwert: Ein höher erwarteter Fahrzeugwert am Vertragsende reduziert den zu finanzierenden Wertverlust.
- Finanzierungskosten: Hier kann ein höheres Zinsniveau die Rate nach oben drücken.
- Herstellerstützung: Verkaufsprogramme können einen Zinseffekt vollständig überlagern.
- Laufzeit und Kilometer: Sie verändern Wertverlust und Risiko des Vertrags.
- Sonderzahlung und Pflichtkosten: Eine niedrige Rate kann durch hohe Einmalzahlungen erkauft sein.
Deshalb ist die Aussage „Die EZB erhöht um 0,25 Prozentpunkte, also steigt meine Leasingrate um 0,25 Prozent“ falsch. Schon die Bezugsgröße stimmt nicht: Der Zins wirkt auf das durchschnittlich gebundene Kapital, nicht einfach auf die bisherige Monatsrate.
Was 25 Basispunkte im vereinfachten Modell kosten
Eine Sensitivitätsrechnung zeigt die Größenordnung. Wird der Zinsanstieg vollständig weitergegeben, entspricht ein Plus von 0,25 Prozentpunkten jährlichen Mehrkosten von 2,50 Euro je 1.000 Euro durchschnittlich gebundenem Kapital. Geteilt durch zwölf Monate ergibt sich:
| Durchschnittlich gebundenes Kapital | Mehrkosten pro Jahr | Mehrkosten pro Monat | über 36 Monate |
|---|---|---|---|
| 20.000 € | 50,00 € | 4,17 € | 150,00 € |
| 30.000 € | 75,00 € | 6,25 € | 225,00 € |
| 40.000 € | 100,00 € | 8,33 € | 300,00 € |
| 50.000 € | 125,00 € | 10,42 € | 375,00 € |
Die Größenordnung ist damit relevant, aber selten allein entscheidend. Eine zusätzliche Herstellerprämie von 1.000 Euro verteilt auf 36 Monate wirkt rechnerisch mit fast 28 Euro pro Monat – deutlich stärker als der isolierte Zinseffekt im 30.000-Euro-Beispiel. Umgekehrt kann ein vorsichtiger kalkulierter Restwert die Rate um ein Vielfaches erhöhen.
Wann könnten höhere Leasingraten sichtbar werden?
Eine sofortige Reaktion am 16. September ist nicht zwingend. Viele Aktionen sind vorfinanziert, für einen bestimmten Zeitraum kalkuliert oder an vorhandene Lagerfahrzeuge gebunden. Neue Konditionen können zuerst bei Bestellfahrzeugen, neuen Modellaktionen oder nach dem Auslaufen bestehender Kampagnen erscheinen.
Drei typische Verläufe sind denkbar:
- Schnelle Weitergabe: Leasinggeber passen neue Kalkulationen innerhalb weniger Wochen an.
- Verdeckter Effekt: Raten bleiben stabil, weil Hersteller höhere Finanzkosten durch Rabatte oder Stützungen ausgleichen.
- Gegenläufige Bewegung: Absatzdruck oder sinkende Restwertrisiken führen trotz höherer Leitzinsen zu günstigeren Angeboten.
Die Bundesbank meldete für das zweite Quartal 2026 bereits eine Verschärfung der Kreditstandards in mehreren Kreditkategorien. Für Leasingangebote bleibt aber die Beobachtung konkreter, vergleichbarer Verträge aussagekräftiger als ein allgemeiner Rückschluss aus der Geldpolitik.
Was Leasingkunden jetzt vergleichen sollten
Wer in den nächsten Wochen einen Vertrag abschließen möchte, sollte nicht allein auf eine mögliche weitere Zinsbewegung spekulieren. Gute Modellaktionen können trotz ungünstigerem Zinsumfeld attraktiv sein. Entscheidend ist, ob das konkrete Angebot im Marktvergleich überzeugt.
- Effektive Monatskosten inklusive Sonderzahlung und Überführung berechnen.
- Nur Angebote mit gleicher Laufzeit, Kilometerleistung und Zielgruppe vergleichen.
- Bei E-Autos die Förderung getrennt von der ungeförderten Vertragskalkulation ausweisen.
- Nicht allein den Leasingfaktor nutzen: Ohne Einmalkosten und Laufleistung ist er unvollständig.
- Bei einem günstigen Lagerwagen prüfen, wie lange die Kondition reserviert und das Fahrzeug lieferbar ist.
- Keine hohe Sonderzahlung leisten, nur um eine optisch niedrige Monatsrate zu erreichen.
LKC prüft nach vier, acht und zwölf Wochen
Ob die Zinserhöhung im Angebotsmarkt ankommt, sollte nicht mit einzelnen Deal-Beispielen beantwortet werden. Leasingkostencheck wird dafür vergleichbare Vertragskorridore beobachten. Ausgangspunkt ist die EZB-Entscheidung vom 10. September; sinnvolle Prüftermine sind Anfang Oktober, Anfang November und Anfang Dezember.
| Zeitpunkt | Prüffrage | Geeignete Kennzahlen |
|---|---|---|
| nach 4 Wochen | Reagieren neue Aktionen? | Medianrate, effektive Monatskosten, neue/ausgelaufene Cluster |
| nach 8 Wochen | Ist ein breiter Markttrend erkennbar? | Privat/Gewerbe getrennt, Segmente, Laufzeitkorridore |
| nach 12 Wochen | Bleibt die Veränderung bestehen? | Indexwert zum Ausgangsmonat, Sonderzahlungsquote, Gesamtkostenfaktor |
Erst wenn dieselbe Richtung über mehrere Gruppen und Zeitpunkte sichtbar ist, lässt sich seriös von einem Zinseffekt auf den Leasingmarkt sprechen. Der Leasingmarkt-Monitor für August 2026 zeigt, warum bereits die Trennung von Zulassungsnachfrage und aktuellem Angebotsmarkt wichtig ist. Bis dahin bleibt die richtige Antwort: Der Kostendruck ist gestiegen, die konkrete Marktreaktion ist offen.
Fazit: Aufwärtsdruck ja, automatische Ratenerhöhung nein
Die EZB-Zinserhöhung um 25 Basispunkte macht Refinanzierung tendenziell teurer. Im vereinfachten Modell liegt der isolierte Effekt je nach gebundenem Kapital häufig im einstelligen Eurobereich pro Monat. Das ist messbar, aber kleiner als viele Rabatte, Restwertänderungen oder Einmalzahlungen.
Leasingkunden sollten deshalb weder panisch abschließen noch auf pauschal günstigere Konditionen warten. Ein sauberer Gesamtkostenvergleich bleibt wichtiger als der Leitzins allein. Ob und wann der Markt die Zinserhöhung weitergibt, lässt sich in den kommenden vier bis zwölf Wochen anhand stabiler Vergleichsgruppen prüfen.
Vergleiche aktuelle Raten, Laufzeiten, Kilometer, Sonderzahlungen und verfügbare Modelle – statt nur auf den beworbenen Monatsbetrag zu schauen.
Aktuelle Leasingangebote mit geringen Unterhals- bzw. Gesamtkosten